
日経平均が7万円台から急落、投資家の警戒感が拡大
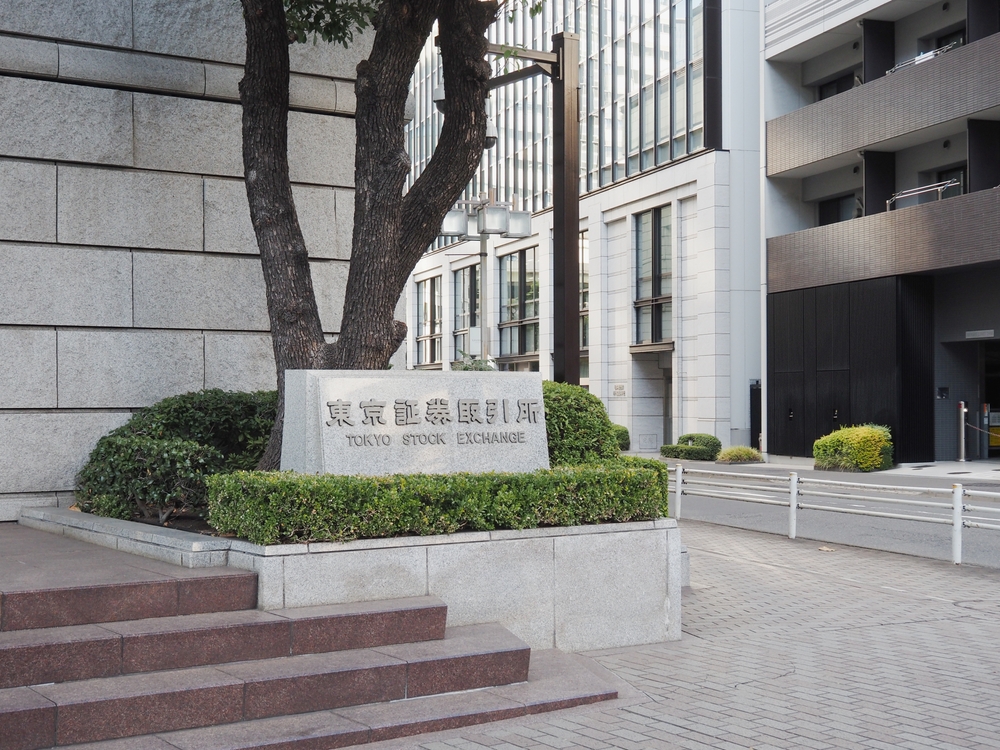
10月の金融市場では、人工知能(AI)関連企業の財務状況に対する懸念が強まり、日米の株式市場で大幅な価格調整が発生した。日経平均株価は10月6日に7万683円をつけ、3カ月ぶりに7万円台を回復したものの、その後は下落基調に転じた。
15日の東京株式市場では、AI・半導体関連銘柄を中心に売り注文が集中し、日経平均は前日比3318円安の6万4426円で取引を終了した。1日の下げ幅としては歴代3位となり、6日の高値から約9%下落した。
週明け19日も売りが先行したが、取引時間中に下げ幅を縮小し、前週末比407円安で終了した。急落後の市場では、AI関連企業の業績と資金調達環境に対する評価が焦点となっている。
コアウィーブの信用不安が半導体関連株に波及
今回の株価下落を引き起こした主要因は、米国のAI向けクラウドサービス企業コアウィーブを巡る信用不安だ。同社の社債利回りが15%台まで上昇し、巨額の設備投資を支える資金調達の持続性に疑問が生じた。
この動きはAI関連企業全体への警戒につながり、米国の半導体株にも売り圧力が広がった。フィラデルフィア半導体株指数(SOX)は連続して下落し、6営業日で関連企業の時価総額が1兆ドル、円換算で約159兆円以上減少した。
日本市場でもアドバンテスト、東京エレクトロン、ソフトバンクグループなどが売られた。一方、米国ではヘルスケアや消費関連の銘柄に資金が向かい、株式市場内で投資対象の選別が進んだ。
米国のインフレ再加速と長期金利上昇が市場を圧迫
株価下落の背景には、米国の金融政策を巡る不透明感もある。9月の米消費者物価指数(CPI)は総合指数が前年同月比3.7%上昇、コア指数が2.6%上昇となり、市場予想を上回った。
物価上昇への警戒から米10年国債利回りは一時5.36%まで上昇し、追加利上げを巡る観測が再び強まった。高金利は企業の資金調達費用を押し上げるため、大規模な投資を進めるAI関連企業にとって重要な問題となっている。
外国為替市場では1ドル=157~158円台で推移し、ドル高を支える米金利と為替介入への警戒が交錯した。株式市場では企業の成長期待に加え、金利負担も投資判断を左右する状況となった。
原油と金の価格変動にも広がる国際情勢の影響
中東情勢の緊張も金融市場の変動要因となった。フーシ派によるサウジアラムコへの攻撃や、ホルムズ海峡での船舶沈没事故を受け、原油供給への不安が拡大した。
米WTI原油先物は一時1バレル=98ドル台、北海ブレント原油は106ドル前後まで上昇した。エネルギー価格の上昇は物価への圧力となり、米国の金融政策を巡る警戒を強める要因となっている。
金価格は9月上旬の1オンス=4500ドル付近から4070~4230ドルの範囲へ下落した。米長期金利の上昇とドル高が価格を圧迫する一方、株式市場の不安定化を受けた安全資産への需要が下値を支えた。
日米金融政策と企業決算が株式市場の次の焦点に
10月後半には日米の金融政策と経済指標の発表が集中する。米連邦公開市場委員会(FOMC)は27~28日に開催され、市場では政策金利の据え置きを予想する見方が約7割を占める。
29日には米国の7~9月期国内総生産(GDP)速報値と個人消費支出(PCE)デフレーターが発表される。日本では23日の全国CPIと29~30日の日銀金融政策決定会合が重要な判断材料となる。
また、米国の主要IT企業の決算もAI投資の採算性を判断する機会となる。市場ではコアウィーブの信用不安が他社へ広がるか、企業業績が高い株価評価を裏付けるかが注目されている。